Constructoras
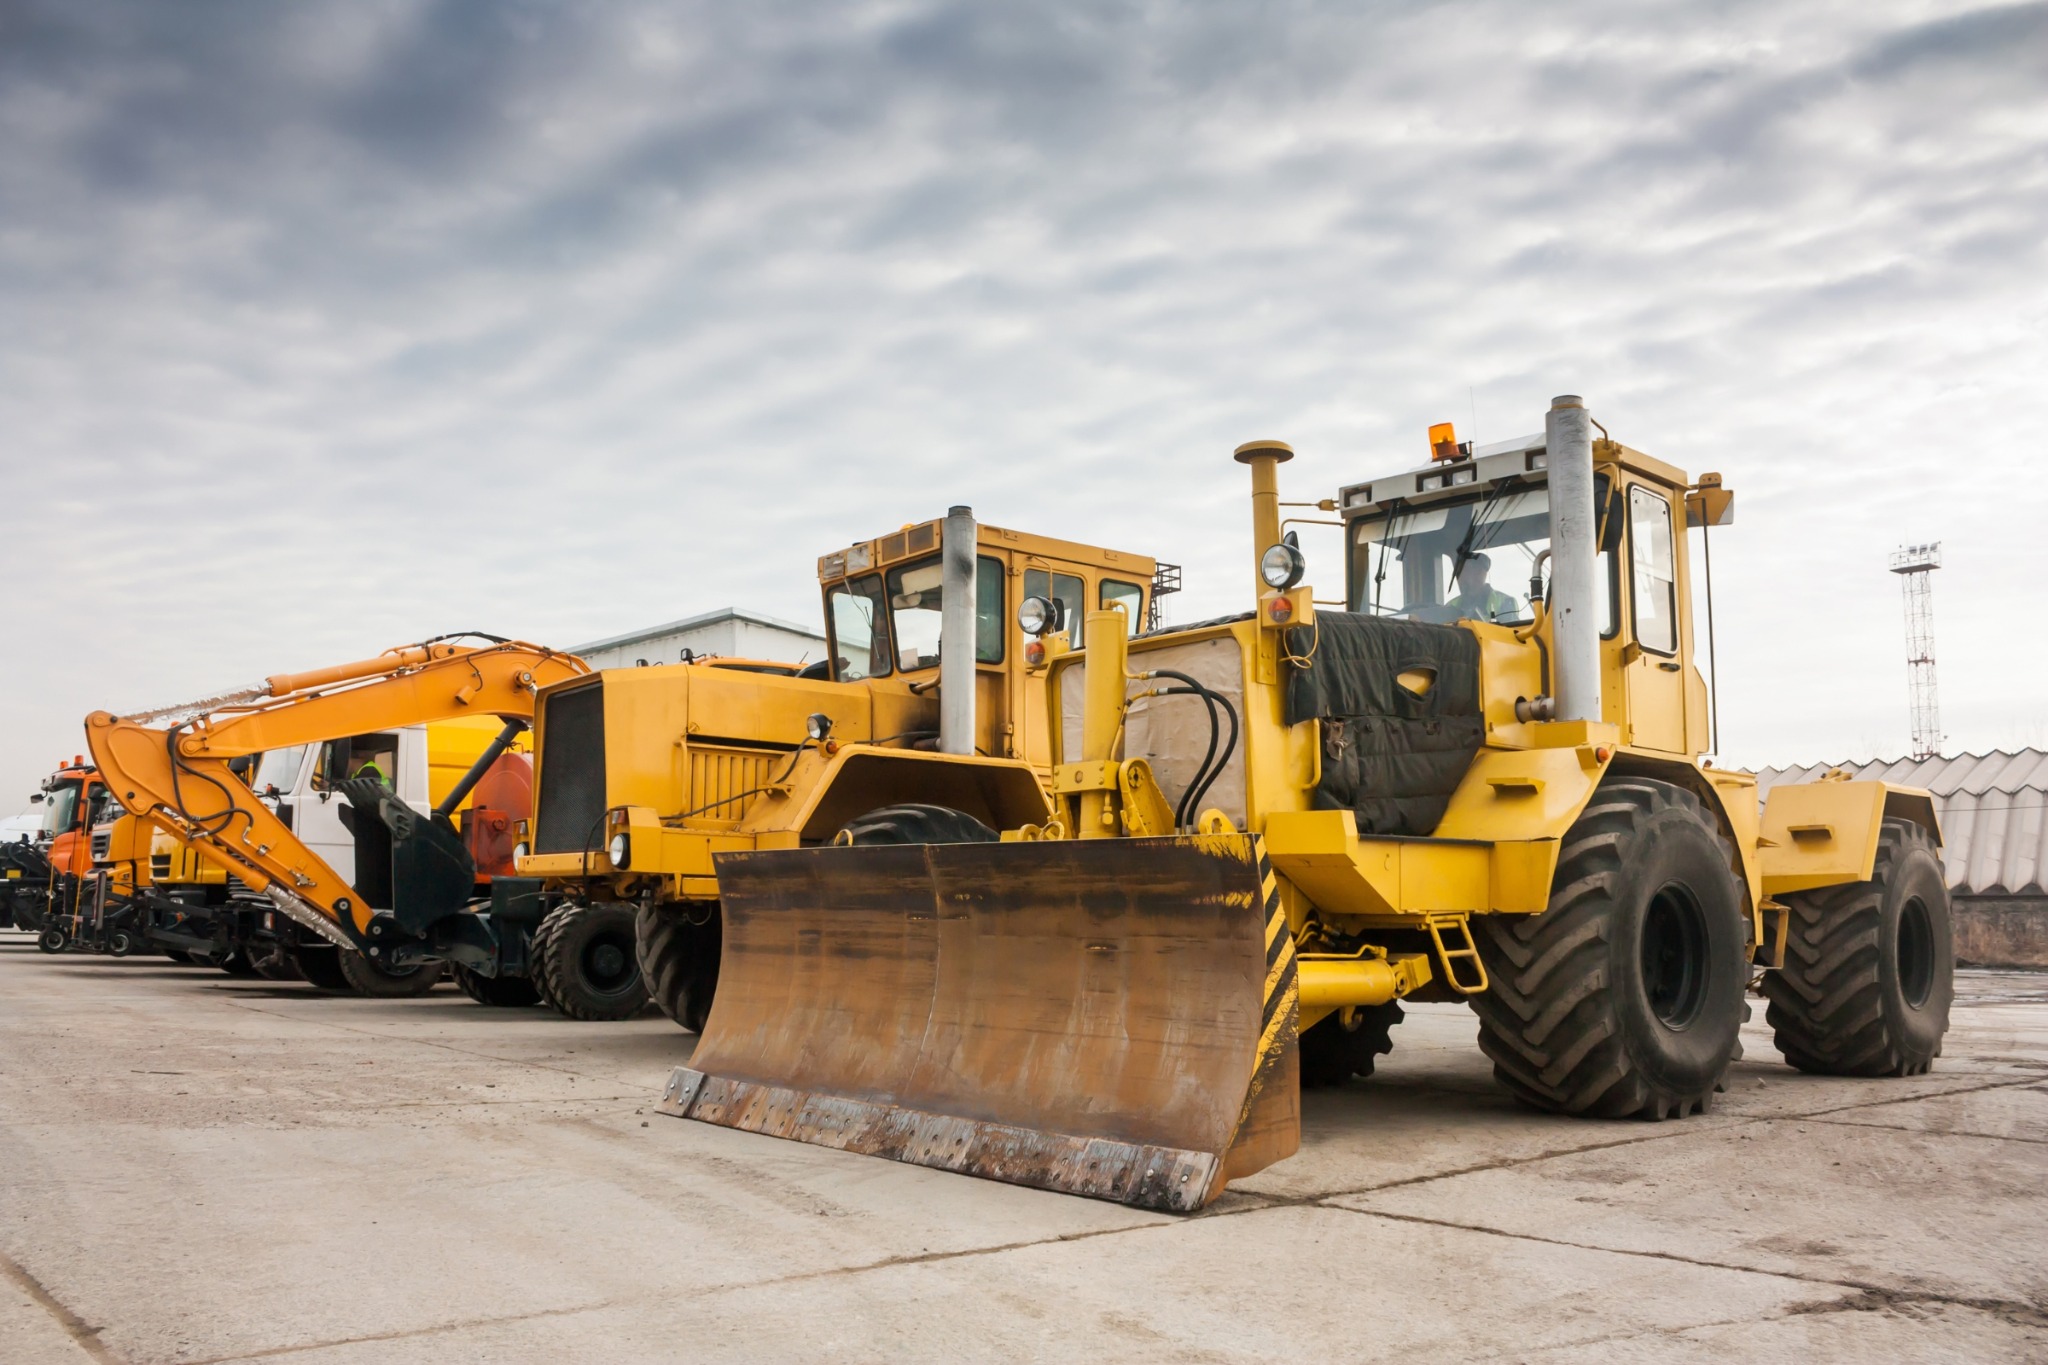
Retroexcavadoras, volteos, revolvedoras y grúas trabajando en obra, con requisitos de responsabilidad civil por contrato.
Proteger la maquinaria que sostiene tu operación y la obra frente a terceros.
Revisamos qué equipo tienes, dónde opera y qué te exige el contrato. Te decimos qué necesitas y qué no.
+52 777 221 1341 Atención directa con el asesorEl equipo pesado y la maquinaria de construcción se aseguran en un ramo propio, distinto al de daños del inmueble.
Materiales que caen, excavaciones, maniobras con grúa. La responsabilidad civil de obra cubre precisamente eso.
Los traslados entre obras son un momento de alta exposición y requieren cobertura específica.
Retroexcavadoras, volteos, revolvedoras y grúas trabajando en obra, con requisitos de responsabilidad civil por contrato.
Equipo que sale de tus instalaciones y opera bajo responsabilidad de un tercero. Conviene definir bien quién asegura qué.
Proyectos con requisitos explícitos de cobertura antes de poder iniciar trabajos en el sitio.
Instalaciones, cimentaciones, movimiento de tierra o montaje, con equipo propio de valor considerable.
Las coberturas y sus límites los define cada compañía en las condiciones generales de la póliza. Estas son las que se contratan con más frecuencia.
Volcadura, colisión, incendio y fenómenos naturales sobre las unidades y el equipo declarado, sujeto al deducible pactado.
Sustracción de la maquinaria o el equipo completo. El robo parcial de piezas normalmente requiere cobertura específica.
Daños a personas o bienes de terceros derivados de los trabajos. Es la cobertura que suele exigir el contrato.
Traslado de la maquinaria de un sitio a otro, que es un momento de alta exposición y no siempre viene incluido.
Daños entre contratistas que trabajan en el mismo sitio. Se contrata aparte y evita disputas costosas.
Para las unidades vehiculares de la flota, por lesiones en un accidente de tránsito, hasta el límite contratado.
Las fianzas de cumplimiento, anticipo, licitación o vicios ocultos las emite una afianzadora, que en México es una autorización distinta a la de las compañías aseguradoras. Esta página cubre maquinaria, equipo y responsabilidad civil. Si además necesitas una fianza, consúltanos aquí: Gerardo Castillo es intermediario de fianzas autorizado por la CNSF desde 2008.
Las exclusiones y limitaciones cambian según la aseguradora, el producto y lo contratado. Estos son algunos puntos que conviene revisar antes de decidir.
Eso corresponde a un seguro de obra civil en construcción, que es un producto distinto del de maquinaria.
El seguro cubre eventos accidentales y súbitos, no el deterioro por uso ni las averías propias del equipo.
Operar maquinaria sin la habilitación correspondiente puede dejar sin efecto la cobertura.
Una máquina que no está en la póliza no está asegurada, aunque el resto de la flota sí lo esté.
Las sanciones por incumplimiento de contrato no son un riesgo asegurable bajo esta póliza.
Requieren una afianzadora. No están incluidas ni pueden estarlo en una póliza de seguro.
Estas decisiones pueden cambiar cuánto pagas y la forma en que responderá la póliza. Conviene revisarlas antes de contratar.
El equipo pesado se deprecia de forma muy distinta a un auto. Asegurar por el precio de compra de hace ocho años implica pagar de más; asegurar por debajo del valor real activa el infraseguro y reduce proporcionalmente cualquier indemnización.
El requisito del cliente protege al cliente. Que la suma de responsabilidad civil cumpla el papel no significa que alcance para lo que tu operación realmente puede provocar.
Cuando la maquinaria no es propia, quién debe asegurarla depende del contrato de arrendamiento. Es un hueco frecuente y se descubre en el siniestro, cuando ninguna de las dos partes tenía cobertura.
El equipo en movimiento está expuesto de forma distinta a cuando trabaja en sitio. Si no se declara, el siniestro en carretera puede quedar fuera.
Son productos distintos, de instituciones distintas. Tener uno no cubre lo que resuelve el otro, y descubrirlo con una licitación encima es caro.
Por WhatsApp o teléfono, en cinco minutos. Sin formularios largos ni registro previo.
Con la información correcta, para que la respuesta sirva. Nosotros no fijamos la prima: la determina cada aseguradora.
Qué cubre cada opción, qué deja fuera y cuál corresponde a tu caso. Decides tú, con la información completa.
Revisamos opciones como Quálitas, AXA y otras aseguradoras autorizadas, según el tipo de maquinaria, la obra y las responsabilidades que necesites cubrir. El asesor te explica las diferencias antes de solicitar la alternativa adecuada.
Las primas, coberturas, deducibles y condiciones son determinadas por cada compañía aseguradora, y la contratación queda sujeta a su aceptación del riesgo. MiAsegurador.mx no emite pólizas propias ni asume el riesgo.
Retroexcavadoras, cargadores frontales, motoconformadoras, grúas, revolvedoras, compactadores, montacargas y equipo de movimiento de tierra, entre otros.
Cada compañía define su propio apetito por estos riesgos. Quálitas tiene presencia particularmente fuerte en equipo pesado.
No, y es la confusión más frecuente. El seguro cubre daños a tu maquinaria y tu responsabilidad frente a terceros. La fianza garantiza ante tu cliente que cumplirás el contrato.
Las emiten instituciones distintas: el seguro, una aseguradora; la fianza, una afianzadora. Necesitas ambas cosas por separado si tu contrato lo pide.
El texto exacto del requisito: qué tipo de responsabilidad civil, qué suma mínima y si el cliente debe aparecer como asegurado adicional.
Con eso pedimos la cotización correcta y te entregamos la constancia en el formato que te están solicitando. Mándanos el requisito y lo revisamos.
Depende de lo que diga el contrato de arrendamiento sobre quién asume el riesgo. Se puede asegurar, pero hay que declararlo con claridad.
Es uno de los huecos de cobertura más comunes en el sector, precisamente porque cada parte asume que la otra lo tiene cubierto.
Solo si se contrató la cobertura de equipo en tránsito. No siempre viene incluida en la póliza base.
Si mueves maquinaria entre obras con frecuencia, conviene contratarla: es de los momentos de mayor exposición.
Con el inventario completo del equipo —valor, año y número de serie— la cotización suele tomar de dos a cinco días hábiles.
Equipo de valor elevado o con siniestralidad previa puede requerir inspección de la compañía.
Antes de intermediar seguros, los autorizaba. Catorce años dentro de compañías aseguradoras, en emisión, selección de riesgos, siniestros, área técnica y reaseguro, hasta llegar a Director de Normatividad Técnica a nivel nacional en GNP.
Credenciales verificadas
Confirmadas con documentación
No necesitas tener nada decidido. Cuéntanos tu caso y te decimos qué opciones tienes, qué cubren y qué no.